|
|
|||||

 |   |  |  | |||||||||||||||||||||||
|||
  |
 |
|||||||
|
|||||||
|
|||||||
|
Live Vote is temporarily unavailable.
|
1. KRİZ ÖNCESİ ORTAM Türkiye 1999 yılının sonuna doğru ekonomik açıdan son derecede karamsar bir görünüm içindeydi. Ekonomik büyüme yüzde - 6.1 olmuş, yani ekonomi yüzde 6.1 oranında küçülmüş, enflasyon (TEFE) yüzde 70’e ulaşmış, bütçe açıkları büyümüş ve taşınamaz noktaya gelmiş, Hazine faizlerinin yıllık ortalama bileşik oranı yüzde 106’ya ulaşmıştı. Yaklaşık 30 yıldır iki haneli yüksek enflasyon yaşayan Türkiye’nin bu yapısı artık sürdürülemez bir noktaya doğru hızla ilerlemeye yönelmişti. Bundan sonraki aşama hiper enflasyona geçiş aşaması olarak görünmeye başlamıştı. 2000 Yılına IMF stand-by’ı desteğinde yeni bir ekonomik programla girildi. Bu programın 3 temel ayağı vardı: (1) Bütçe ve bütçe dışındaki kamu kesiminde mali disiplinin sağlanması, (2) Önceden belirlenmiş bir sürünen sabit kur (crawling peg) uygulamasıyla döviz kurlarının belirlenmesi, (3) Yapısal reformların yapılması ve özelleştirmenin hızlandırılması. Bu çerçevenin temel amacı enflasyonun düşürülmesi ve sürdürülebilir bir büyüme oranının sağlanması idi. Programın bütçe dayanağında vergi gelirlerinin arttırılması yoluyla faiz dışı fazlanın yükseltilmesi ve Hazine’nin iç borçlanma yükünün ve dolayısıyla faizlerinin düşürülmesi temel yaklaşımdı. Bu yaklaşımı desteklemek amacıyla dış borçlanma arttırılarak iç borçlanmanın yerine ikame edilecek ve ortaya çıkacak finansman boşluğu artan vergi gelirlerinin yanı sıra dış borçlanma artışıyla doldurulacaktı. Programın pasif temelini oluşturan para politikası açısından en belirgin temeli ise Merkez Bankası’nın Net İç Varlıkları (NİV) üzerine konulan - 1,200 trilyon liralık performans kriteriydi. Buna göre Merkez Bankası yalnızca döviz girişleri karşılığında yaratacağı Türk Lirasını piyasaya verecek ve ek likiditeyi ancak bu yolla sağlayacaktı. Vergi gelirlerinde sağlanacak artış ve dış borçlanmanın, iç borçlanma yerine ikame edilmesi sonucunda Hazine’nin iç borçlanma talebi azalacağı için, piyasanın diğer aktörlerine yönelecek fon miktarı artacak ve yurt dışından döviz girişi karşılığında yaratılacak para da piyasaya ek likidite olarak sunulmuş böylece piyasada bir likidite sıkışması önlenmiş olacaktı. Programın açıklanmasının yarattığı olumlu etkiler sonucunda 1999 yılında ortalama yüzde 106’ya ulaşmış olan Hazine iç borçlanma yıllık bileşik faiz oranı Ocak 2000’de yüzde 37’ye; interbank piyasası gecelik faiz oranı ortalaması ise Aralık 1999’da ulaşmış olduğu yüzde 66.6’dan yüzde 34.1’e düştü. Faizlerin bu kadar hızlı gerilemesi, nedeni ne olursa olsun, enflasyonla mücadele politikası açısından tehlikeli bir gelişime işaret ediyordu. Eski bir çelişki yeniden çıkmıştı sahneye. Faizler gerilerse Hazine’nin borç yükü düşüyor, fakat Merkez Bankası’nın enflasyonla mücadele politikası zedeleniyordu. Normal koşullarda Merkez Bankası’nın buna izin vermemesi gerekirdi. Ama gerek siyasetçinin gerekse toplumun faize bakışı, rantiyeye para aktarımı çerçevesinde olduğu için bu hızlı düşüşün yaratabileceği etkiler göz ardı edildi. Merkez Bankası da bu rüzgarın peşine takıldı. Bir çok köşe yazarı faizlerdeki bu hızlı düşüşün enflasyonla mücadele açısından önemli bir sorun yaratacağını savunmasına karşın kimseye tezlerini kabul ettiremediler. Faizlerin seyri 2000 yılı boyunca şöyle oldu:
Yukarıdaki tabloda interbank piyasası gecelik faiz oranının Kasım ayında yer almamış olmasının nedeni, Kasım ayındaki krizi bu faizi yükseltmiş olmasıdır. Hazine ise Kasım ayı borçlanma ihalelerini krizden önce yaptığı için (2000 yılının son ihalesinin tarihi 14 Kasım idi) böyle bir etkiyle o aşamada karşılaşmamıştır. Yüzde 106’lık bir ortalamadan yüzde 36.4’lük bir ortalamaya, ilk aydan itibaren geçilmiş olması, enflasyonla mücadelede gerçekten de önemli sorunlar yarattı. Ertelenmiş tüketim istekleri hızla devreye girdi. Bankaların düşük faizlerle önerdikleri bireysel kredilerin de desteğiyle tasarruflar tüketime kaymağa başladı.(2) Sonuçta talep canlı kaldığı için enflasyondaki düşüş beklenen hızda olmadı. 2. KRİZİN TOHUMLARI Bankalar Ekim ayının sonlarına doğru yıl sonu hesapları ve bilanço görünümü nedeniyle açık pozisyonlarını azaltmaya yöneldiler. Bu, likiditeye olan gereksinimi ve dolayısıyla faiz oranlarını bir miktar arttırdı. Bu gelişme bilinen bir durumdu. Çünkü bankalar her yıl aynı işlemi yapmaktadırlar. Ekim ayı sonunda Türkiye ekonomisinin genel görünümü şöyleydi:  Ekonomik büyüme yüzde 6.5 - 7 aralığına doğru yol alıyordu. Böylece 1999 yılının yüzde -6.1 oranındaki büyümesi, ya da daha doğru bir ifadeyle küçülmesi, tekrar büyümeye dönüşerek tedavi edilmiş bulunuyordu. Büyümenin altında yatan temel neden talep canlılığı hem iç piyasaya hem de dış piyasaya (ithalata) yönelikti. Talep canlılığına karşılık enflasyon yüzde 69’dan yüzde 40’ların altına inmişti. Enflasyondaki inişin daha hızlı olamamasının nedeni ise yine talebin, özellikle de bankalarca açılan bireysel kredilerde desteklenerek canlılığını korumakta olmasıydı. Yukarıda da değindiğimiz gibi faizlerin beklenenden daha hızlı düşmesi, gelir akımlarından tasarrufa ayrılacak bölümün de tüketime kaydırılması sonucunu getirmiş, bu gelişme talebin artmasına ve dolayısıyla enflasyonda beklenenden daha yavaş bir inişe ortam yaratmıştı. Bütçe, faiz dışı fazlada tarihi bir rekora doğru koşuyordu. Yani artık bütçe açıklarının yarattığı enflasyonist baskı yavaş yavaş ortadan kalkıyordu. Yapısal düzenlemelerde gecikmeler olmasına karşın uzun yıllardır yapılamamış olan reformlar yürütülüyordu. Tarım kesimine yönelik reformda küçük fakat önemli adımlar atılmıştı. Bankacılık kesiminin yeniden yapılandırılması çalışmaları sürüyordu. Özelleştirmede aksamalar ortaya çıkmasına karşın son 15 yılda yapılan özelleştirmelerden daha fazla gelir tek başına 2000 yılında elde edilmişti. En önemli sorun cari açığın, başlangıçta tahmin edilenin çok üzerinde bir noktaya, 8-10 milyar dolar aralığına doğru ilerlemekte olmasıydı. Buna karşın bu açığın bir tehlike doğurmayacağı kabul ediliyordu. Dolayısıyla Kasım ayının başlarında ortada bir kriz yaratacak neden görünmüyordu. Yalnızca bankalar, yavaş yavaş açık pozisyon kapatmaya uğraşıyorlar ve yabancılar da yıl sonu hesaplarını kapatma çabası içinde döviz talebini arttırıyorlar, bu gelişme doğal olarak faizleri bir miktar yukarı tırmandırıyordu. Aynı dönemde bankacılık kesimine yönelik yeni düzenlemeler birden hız kazanmaya başladı. Bu yeni gelişme, bankaları, açık pozisyonlarını kapatma yolunda çok daha hızlı ve ani davranışlar içine soktu. Bu durumda bankalar döviz alabilmek için likiditelerini daha fazla arttırmaya yöneldiler. Daha fazla likidite talebi ise doğal olarak faizlerin çok daha hızlı olarak yukarı hareketlenmesi sonucunu getirdi. 3. KRİZİN ÇIKIŞI VE TIRMANMASI Faizlerde başlayan bu tırmanma yüksek miktarda Hazine kağıdı taşıyan ve bunları repo işlemlerinde kullanan bankaları hızla sıkıntıya sokmağa başladı. Likidite sıkıntısı çeken ve ellerindeki Hazine kağıtlarını fonlamak zorunda olan bu bankalar büyük kayıplarla karşılaşmaya başladılar. Bu noktada bazı bankaların Tasarruf Mevduatı Sigorta Fonu’na (TMSF) alınacağına ilişkin söylentilerin yayılması, bankaların birbirlerine olan kredi hatlarını (line’larını) iptal etmelerine ya da minimum düzeye düşürmelerine yol açtı. Bu gelişmenin yarattığı ek likidite daralması, bankaların daha yüksek faizle fon bulmaya razı olmaları sonucunu getirdi. Faizlerde ortaya çıkan hızlı yükselme Hazine kağıtları ikinci el piyasasında işlem hacminin hızla düşmesine neden oldu. Başlangıçta yıl sonu hesap işlemleri nedeniyle yavaş yavaş piyasadan çıkmaya yönelen yabancı yatırımcılar, gelişmelerin farklı bir boyuta kaydığını algılayarak döviz taleplerini arttırıp, ellerindeki Hazine kağıtlarını hızla satarak Türkiye’den çıkışlarını daha da hızlandırdılar. Bu eğilim faizleri daha da tırmandırdı. Faizlerin yükselmesi ve bu gelişimin hız kazanması bankaların yurt dışında yarattıkları fonların(3) dağılmaya başlamasına yol açtı. Bu fonların ortağı konumundaki yabancı bankalar paralarını alarak fonlardan çıkmaya başladılar. Bu durumda bu fonlardaki Hazine kağıtlarının fonlanması da yerli bankaların üzerine kaldı. Faizler daha da yükseldi. Bu gelişmeleri bir şekil yardımıyla ortaya koymaya çalışalım. |
||||||||||||||||||||||||||||||||||||||||||
|
|  Şekilde görüleceği gibi başlangıç dengesi 1 numaralı dengede T1 talep eğrisiyle A1 arz eğrisinin kesiştiği noktadaydı. Bu noktada faiz oranı f1 ve borç verilip alınan fon miktarı m1 idi. Sonra piyasada yukarıda açıkladığımız nedenlerle bir fon arzı daralması ortaya çıktı. Bu durumda A1 arz eğrisi bu daralmayı gösterecek şekilde A2’ye kaydı. Bu kez piyasa dengesi A2 arz eğrisiyle T1 talep eğrisinin kesiştiği noktada oluştu (2 numaralı denge noktası). Bu noktada faiz oranı f2’ye çıkarken miktar da m2’ye geriledi. Ne var ki piyasa talebi halen aynı düzeyde sürüyordu. Yani talebin azalmasını gerektiren bir neden yoktu. Bu durumda bu kez talep eğrisi daha yüksek faizlere razı olan bir eğilim göstererek sağa doğru kaydı (T2). Bu durumda yeni talep eğrisinin (T2) yeni arz eğrisiyle (A2) kesişme noktası olan (3) numaralı nokta yeni denge noktasını oluşturdu. Bu yeni denge noktasında faiz çok daha yüksek bir noktaya (şekilde gösterilemiyor) yükselirken miktar başlangıçtaki noktaya dönmüş oldu. (Şekildeki gösterim çok daha karmaşık hale getirilmemek için üç aşamalı bir gelişmeye indirgenerek verilmiştir.) Bir süre NİV hedefine kilitlenen ve piyasaya ek likidite vermemekte direnen Merkez Bankası bu noktada devreye girerek NİV hedefini aştı ve piyasaya ek likidite sundu. Ne var ki bu aşamada artık geç kalınmıştı ve piyasada en fazla likiditeye gereksinim duyan, elinde en fazla Hazine kağıdı bulunan büyük bir banka sıkıntıya düşmüştü. Üstelik Merkez Bankası sıkıntıya düşen bankaya, elindeki sıfır faizli parayı yüzde 210 faizle vererek krizi çözümden uzaklaştırdı. IMF, Türkiye’ye 7.5 milyar dolarlık bir Ek Rezerv Kolaylığını gündeme soktu ve Merkez Bankası, piyasaya likidite vermeyi kesti. Söz konusu bankanın devreden çıkarılıp TMSF bünyesine alınmasıyla piyasada likidite talebi düştü. Bu kez talepte ortaya çıkan düşüşle talep eğrisi yeniden T1’e döndü. Yeni piyasa dengesi, T1 talep eğrisinin A2 arz eğrisini kestiği noktada (2), f2 faiz oranı ve m2 fon miktarında oluştu. Yeni denge, Demirbank’ın piyasa dışına çıkmasının yarattığı etkiyle, başlangıca göre, daha az fon miktarının daha yüksek faizle alınıp satıldığı 2 numaralı denge noktasıdır. Bu noktaya gelirken interbank piyasasındaki gecelik faizler Kasım ayında ortalama yüzde 72.4; Aralık ayında ise ortalama yüzde 223.8 olmuştur. Repo piyasası gecelik faizlerini günlük bazda ele alırsak gelişimi daha yakından görme fırsatımız olabilir.
Hazine, Aralık ayı içinde yaptığı ihaleyi, faiz oranını açıklamaksızın iptal etti. Ocak ayında yaptığı üç ihalenin ortalama yıllık bileşik faizi ise yüzde 63.3 oldu. Her önemli mali krizde olduğu gibi bu krizde de mali kesimde başlayan sarsıntı kısa süre sonra reel kesimi de derinden etkilemeye başladı. Piyasada ortaya çıkan faiz dalgalanmaları talep canlılığını birdenbire kesiverdi. Talepte ortaya çıkan bu ani kasılma, reel kesimin satışlarının daralmasına ve dolayısıyla stoklarının hızla yükselmeye başlamasına yol açtı. Reel kesimde yaşanan ve giderek bir krize dönüşen sıkıntının bu kez de dönüp mali kesimi etkilemesi kaçınılmaz görünüyor. Önümüzdeki dönemde bankaların geri dönmeyen kredilerinde önemli artışlar olması bekleniyor. Böyle bir gelişme bankaların reel kesime yönelik kredilerini daha da kısmalarına ve sonuçta bir kısır döngüye yol açabilir. Dolayısyla enflasyonla mücadelenin en sıkıntılı yılı olacağı zaten baştan beri tahmin edilen 2001 yılının, krizin yarattığı etkiyle daha da olumsuz geçeceğine ilişkin oldukça güçlü sinyaller var. 4. KRİZ SONRASINDA HAZİNE’NİN İÇ PİYASADAKİ DURUMU Buraya kadar yaptığımız açıklamalar borç verilebilir fonlar piyasasının genel durumunun özetine ilişkindi. Şimdi de bu gelişmelerin Hazine borçlanmasını nasıl etkileyeceğine bakalım. Önce Hazine’nin borçlanmasının konumunu belirlemeye çalışalım. Borç verilebilir fonlar piyasasında Hazine’ye, diğer borçlanıcılara göre üstünlük kazandıran önemli bir fark vardır: Hazine, diğer borçlanıcılardan farklı olarak hem kendi sattığı kağıtların hem de diğer borçlanıcıların enstrümanları üzerindeki vergiyle oynayarak kendi malı lehine avantaj yaratabilecek bir konumdadır. Ayrıca Hazine, borcunu ödeme sıkıntısıyla karşılaşması halinde ya ek vergi yoluyla ya da para basarak borcunun tamamını ödeme olanağına sahiptir. Ne var ki bu anlatılanlar kısa dönem için değil uzun dönem için geçerli hususlardır. Bütün bunlara karşılık Hazine’nin hem kısa dönemde hem de uzun dönemde diğer borçlanıcılara göre bazı dezavantajları da söz konusudur. Hazine borçlanmasının sofistike olması sıradan insanların bu ihalelere doğrudan girip kağıt almasını engellemekte ve Hazine’yi asıl olarak bankalardan borçlanmak durumunda bırakmaktadır. O halde Hazine’nin borç verilebilir fonlara yönelik kısa dönemli talep eğrisinin dikey eksene paralel olduğu, yani faiz ne olursa olsun belirli miktarda borçlanmayı hedefleyen katı bir talep eğrisi görünümünde olduğu ortaya çıkmaktadır. Bu açıklamalar çerçevesinde Hazine’nin iç borçlanmasını, borç verilebilir fonlar piyasasından soyutlayarak, yani bu piyasanın içinde ayrı bir kompartmanmış gibi düşünerek, ele alalım ve likidite krizinin Hazine iç borçlanmasını nasıl etkilediğini şekil yardımıyla gösterelim. |
||||||||||||||||||||||||||||||||||||||||||
|
| 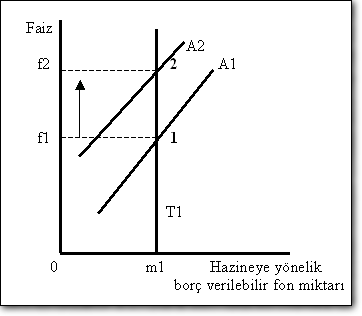 Başlangıçtaki dengede, yani A1 arz eğrisinin T1 Hazine kısa dönemli talep eğrisini kestiği noktada (1), Hazineye yönelik borç verilebilir fon miktarı m1 ve bunun karşılığında talep edilen faiz f1 idi. Bankaların likidite sıkıntısı içine girmeleri ve Hazine kağıtlarının daha fazla riskli konuma girmesi sonucunda Hazine’ye daha az borç verme eğilimi göstermeleriyle arz eğrisi A2’ye kaydı. Böylece yeni denge, A2 arz eğrisinin T1 talep eğrisini kestiği yerde (2), yani f2 faiz oranı ve m1 miktarında oluştu. Böylece Hazine, kriz öncesi miktarı daha yüksek faiz ödeyerek borçlanabilir konuma geldi. 5. KRİZ SONRASINDA HAZİNE’NİN DIŞ PİYASADAKİ DURUMU Kasım ayında yaşanan krizin Hazine’nin iç piyasadaki borçlanması üzerinde yarattığı olumsuz etkiye benzer bir görünüm de dış piyasalardaki borçlanma açısından ortaya çıkmıştır. İç borçlanmanın yerini dış borçlanmanın giderek yoğun biçimde almasının bir sonucu olarak Hazine’nin dış piyasalara ihraç ettiği tahvillerin faizleri yükselme eğilimine girecek gibi görünüyordu. Buna karşılık eğer Kasım ayında yaşanan kriz olmasaydı rating şirketleri Moody’s ve S&P’s büyük olasılıkla Türkiye’nin kredi notunu yükseltecekler ve bu gelişme, hem faiz artışı eğilimini dengeleyecek hem de Türkiye’ye yönelik borç verilebilir fon miktarının artmasını sağlayacaktı.(4) Ayrıca IFR dergisinde Türkiye’nin 2000 yılında dış piyasalara tahvil ihracında en başarılı ülke olarak gösterilmesi de miktar artışının ve dolayısıyla maliyet düşüşünün olabileceğini ortaya koyan bir başka gelişmeydi. Türkiye’ye yönelik borç verilebilir fon miktarının artması ise faizlerde gerileme ortaya çıkmasına yol açacaktı. Kasım krizi bu umudu yıkmıştır. Hazine’nin, Kasım krizi sonrasında gerçekleştirdiği ilk dış tahvil ihracı Eurobond piyasasına yönelik olarak Ocak ayı sonunda yapıldı. 3 yıl vadeli ve 500 milyon euro tutarlı bu tahvil ihracının kupon faizi yüzde 8.25. Geçen yıl Nisan ayında yapılan 5 yıl vadeli ve 600 milyon euro tutarlı bir tahvil ihracının kupon faizi yüzde 7.75 olmuştu. Eğer Kasım krizi olmasaydı 500 milyon euro tutarlı tahvilin kupon faizi yüzde 7.25 dolaylarında olacaktı. Buna göre Kasım krizinin, kriz sonrasındaki ilk dış borçlanmada Hazine’ye getirdiği ek faiz yükü 1 puandır. 6. KRİZİN TEMELİNDEKİ NEDENLER ÜZERİNE GÖRÜŞLER Kasım krizinin temelinde yatan nedenlerin belirlenmesi konusunda iktisatçılar arasında bir anlaşma yok. Ercan Kumcu, Asaf Savaş Akat, Fatih Özatay, Taner Berksoy ve Mahfi Eğilmez bu krizin bir likidite krizi olduğunu ileri sürüyorlar. Bu grupta yer alanlardan Mahfi Eğilmez, Asaf Savaş Akat ve Ercan Kumcu likidite krizinin altında yatan temel nedenin, bankaların yeni kurallara uymaya hızla zorlanmasından kaynaklandığı görüşünde birleşiyorlar. Ercan Kumcu ve Asaf Savaş Akat, Merkez Bankası’nın krize yanlış teşhis koyduğu ve dolayısıyla krizi önleme olanağı olduğu halde bunu teşhis hatası nedeniyle yapmadığı tezinde buluşuyorlar. Mahfi Eğilmez, bu krizin çıkışında teşhis hatasını IMF’nin yaptığını ve Merkez Bankası’nın geç de olsa başladığı tedaviyi durdurduğunu ileri sürerek sorumluluğun daha çok IMF’de olduğunu vurguluyor. Bu grubun ortak kanısı, Merkez Bankası’nın ilk gün yaptığı işleme devam edip piyasaya likidite vermeyi sürdürmesi gerçekleşseydi krizin bu boyuta tırmanmayacağı biçiminde oluşuyor. Buna karşılık Deniz Gökçe, krizin bir likidite krizine dönüşmeden önce hükümetin yapısal reformlarda geç kalmaya başlamasının piyasalarda yarattığı olumsuz beklentiler üzerinde duruyor ve krizin buradan kaynaklandığını ileri sürüyor. Korkut Boratav, krizin, döviz kuru çıpasına dayalı IMF programının kaçınılmaz sonucu olduğunu öne sürüyor. Türkiye’nin ödemeler dengesi sorunu yokken böyle bir IMF programı içine girmesinin temel hata olduğu görüşünü savunuyor. Süleyman Yaşar, krizin bankalar arası kanlı rekabetten kaynaklandığını açıkladıktan sonra Merkez Bankası’nın bu rekabette taraflardan bir bölümünün peşinden sürüklendiğini ve aldığı tutumla krizi çözmek yerine büyüttüğünü ileri sürüyor. IMF’nin Birinci Başkan Yardımcısı Stanley Fischer, bu krizin, döviz kuru çıpası uygulamasının yarattığı cari açık büyümesinden kaynaklanan panik sonucu bir dövize hücum krizi olduğunu vurguluyor ve piyasalara ek likidite vermenin krizi çözmek yerine büyüteceğini ileri sürüyor. Rudiger Dornbusch, krizin altında yatan temel nedenin kötü bankalar olduğunu iddia ediyor. Dünya Bankası Türkiye Temsilcisi Ajay Chhibber bu krizin tohumlarının 1990’ların başında, finansal - yapısal değişimlerin tamamlanmadan, sermaye hareketlerinin serbest bırakılmasıyla atıldığını savunuyor ve krizi çıkaran nedenlerin tek bir nedene indirilemeyeceğini, sayılan nedenlerin hepsinin krizde etkin olduğunu açıklıyor. Bu tartışmalardan, çoğunluğun çevresinde buluştuğu görüşleri alarak bazı ortak noktalara ulaşmak mümkün: 1. Bu bir likidite krizidir. Likiditeyi bulan dövize hücum etmemiştir. Tam tersine her yıl sonunda oluşan döviz talebinin yarattığı bir likidite sıkışıklığı sonuçta döviz talebinde sıçrama yaratmıştır. Nitekim krizin en yüksek düzeye çıktığı bir noktada bile gerçek kişilerin dövize talebinde herhangi bir artış olmamıştır. 2. Likidite krizinin çıkışına neden olan temel konu bankalarla ilgili düzenlemelerin çok kısa sürede yapılacağına ilişkin beklentiden kaynaklanmıştır. 3. Kriz, kamu otoritesince (ister IMF’nin etkisiyle ister herhangi bir etki olmaksızın) yanlış teşhis edilmiş ve dolayısıyla yanlış tedaviye tabi tutulmuştur. 4. Yanlış tedavi sonucunda faizler, daha makul bir düzeyde dengelenebilecekken çok yükseklere çıkmıştır. 7. BORÇ VERİLEBİLİR FONLAR PİYASASI VE HAZİNE’NİN BORÇLANMASI AÇISINDAN GELECEĞE DÖNÜK BEKLENTİLER Kasım krizi sonrasında piyasalar Ocak ayından itibaren bir miktar durulmaya başladı. Hazine kağıtlarının faizleri ikinci el piyasada düşmeye yöneldi. Benzer gelişmeler hem interbank piyasasında hem de repo piyasasında yaşanmaya başladı. Bankalar, krizde arttırdıkları mevduat faizlerini düşürmeye başladılar. Buna karşılık kriz öncesi faiz oranlarından henüz uzakta bulunuluyor. Hazine açısından kriz öncesindekiyle aynı miktarda iç borçlanma yapılması artık daha yüksek faizlerle mümkün. Üstelik Hazine’nin borçlanma vadeleri de bir miktar kısaldığı için yıl içinde geri ödenecek borç artışı dolayısıyla faiz ödemeleri de artacak. Faizlerin önümüzdeki dönemde, enflasyondaki düşüşe paralel olarak gerilemesi bekleniyorsa da 2001 yılı ortalama yıllık bileşik faizinin, bütçede faiz ödemeleri için ödenek ayrılırken hesaplandığı gibi yüzde 22 dolayında olmayacağı anlaşılıyor. Bu durumda faiz ödenekleri 2001 bütçesi için sorun çıkarabilir. Bir başka sorun mali kesimde yaşanan krizin reel kesime sıçramış olmasıdır. Bu sıçrama, hem faizlerin yükselmesiyle ortaya çıkan talep kesilmesi hem de kredi faizlerinin yükselmesiyle yaygınlık kazanmıştır. 2001 yılı büyüme tahminleri yüzde 4.5’dan yüzde 1.5 - 2 aralığına revize edilmeye başlanmıştır. Büyümede ortaya çıkacak bu gerilemenin vergi gelirlerini düşürerek bütçe gelirleri üzerinde azaltıcı etki yapması beklenmektedir. Bütçe gelirlerinin düşmesi ve bütçe giderlerinin yükselmesi sonucunda bütçe açığının ve dolayısıyla Hazine’nin borçlanma gereğinin artacağı görülmektedir. Bu durumda faizlerin düşme olasılığı iyice azalmaktadır. Bu durumdan çıkabilmenin iki yolu vardır: (1) Vergileri arttırarak, iç borçlanmanın bir bölümü yerine vergi gelirlerini ikame etmek, (2) Dış borçlanmayı arttırarak iç borçlanmanın bir bölümü yerine ikame etmek. İlkinde küçülen bir ekonomide daha fazla vergi almanın o kadar kolay olmadığına dikkat etmek gerektir. İkincisinde ise dış piyasaların daha fazla zorlanmasının yaratacağı olumsuzluğun bu kez dış borçlanmanın faizlerini yükselteceği dikkate alınmalıdır. Özetle 2001 yılında, 2000 yılına göre faizlerin daha yüksek seyretmesini bekliyoruz. Bu aşamada yapılması gereken şeyin bankacılıkla ilgili düzenlemelerin ara hedefler belirlenerek zamana yayılı olarak (en az 3, en çok 5 yıl) uygulanması olduğunu ileri sürmekle birlikte, IMF ve Dünya Bankası’nın da etkisiyle bunun tam tersinin yapılacağını, yani bankacılık kesimine ilişkin düzenlemelerin daha da hızlandırılacağı kanısını taşıyoruz. Dolayısıyla ileride benzer krizler yaşanması olasılığı oldukça yüksektir. _________________________________ 1*Bu çalışmanın son şeklini almasında görüşlerinden yararlandığım Dr.Ercan Kumcu’ya teşekkürlerimi sunarım. Bu, Ercan Kumcu’nun benimle aynı görüşte olduğu ya da çalışmanın sorumluluğunu paylaştığı anlamına alınmamalı 2*Burada tasarrufların tüketime kaymasını stok tasarruf değişkeni ile değil akım tasarruf değişkeni ile açıklıyoruz. Yani elde edilen gelir akımından tasarrufa kayacak miktarların, faizlerin düşmesi nedeniyle tüketime yönlenmesini kastediyoruz. 3*Türk bankalarının, riskin tümünü üstlenerek, yurt dışındaki bir bankayla ortaklaşa yarattıkları fonlarla Türk Hazine kağıtları satın alınıyor ve kar paylaşılıyordu. Ancak risk Türk bankalarınca üstlenildiği için Hazine kağıtlarının faizlerinin yükselmesi karşısında, yabancı bankalar bu fonları bozarak paralarını istemeye başladılar. Bu durumda da Türk bankaları yabancıların parasını ödemek için ellerindeki fonlarla döviz talebine yöneldiler. Bu gelişme de piyasada likidite daralmasını besledi. 4*Uluslararası borç verilebilir fonlar piyasasında, özellikle gelişme yolundaki ülkeler ve bu ülkelerin kuruluşlarına yönelik fon arzı yıldan yıla fazla artmayan bir görünüm içindedir. Buna ülke riskine bağlı fon ayrımı adını verebiliriz. Bu, fon yönetenlerce ortaklaşa belirlenmiş bir büyüklük değildir. Ancak arzedilen fonları yöneten kurumlar her ülke için bir miktar fon ayırdıkları için bu tür bir sonuç doğar. Bu fon miktarının artıp azalması o ülkenin ekonomi yönetimindeki başarısına ve bunun göstergesi olan rating notu değişimine bağlıdır. Konu hakkında Dr. Mahfi Eğilmez’e e-mail göndermek için mahfie@garanti.com.tr NTVMSNBC’ye görüş göndermek için ekonomi@ntvmsnbc.comadreslerine tıklayın. | ||||||||||||||||||||||||||||||||||||||||||
| |
|||
 Bankaların kara tahtaları siliniyor |
|||
| |
|||
 |
|
 |
|||||||||||||||
   |
|||||||||||||||||
|
|||||||||||||||||
| Ana Sayfa | Güncel | Dünya | Ekonomi | Sağlık | Yaşam | Teknoloji | Kültür & Sanat | Spor | Hava Durumu | Haber Özetleri | Arama | NTVMSNBC Hakkında | Yardım | Spor Yardım | Tüm Haberler | Araçlar | NTVMSNBC Reklam Seçenekleri | Hukuki Şartlar & Gizlilik Hakları |
|||||||||||||||||
 | |||||||||||||||||